Quà Tết doanh nghiệp nên chốt sớm ba chuyện: tặng ai, mỗi phần bao nhiêu tiền, và kế toán ghi khoản chi ấy vào đâu. Chốt xong thì chọn món, đặt hàng, lấy hóa đơn đi một mạch.
Chuyện thuế ở đây theo các văn bản đang có hiệu lực, cập nhật đến 30/09/2026: Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 cùng Nghị định 320/2025/NĐ-CP, Luật Thuế thu nhập cá nhân số 109/2025/QH15 cùng Nghị định 253/2026/NĐ-CP. Trường hợp cụ thể của công ty bạn thì hỏi kế toán hoặc cơ quan thuế quản lý.
Chọn quà Tết cho nhân viên
- Hỏi trước khi mua: một phiếu khảo sát vài câu là biết nhân viên thích đồ ăn Tết, đồ dùng gia đình hay muốn tự chọn.
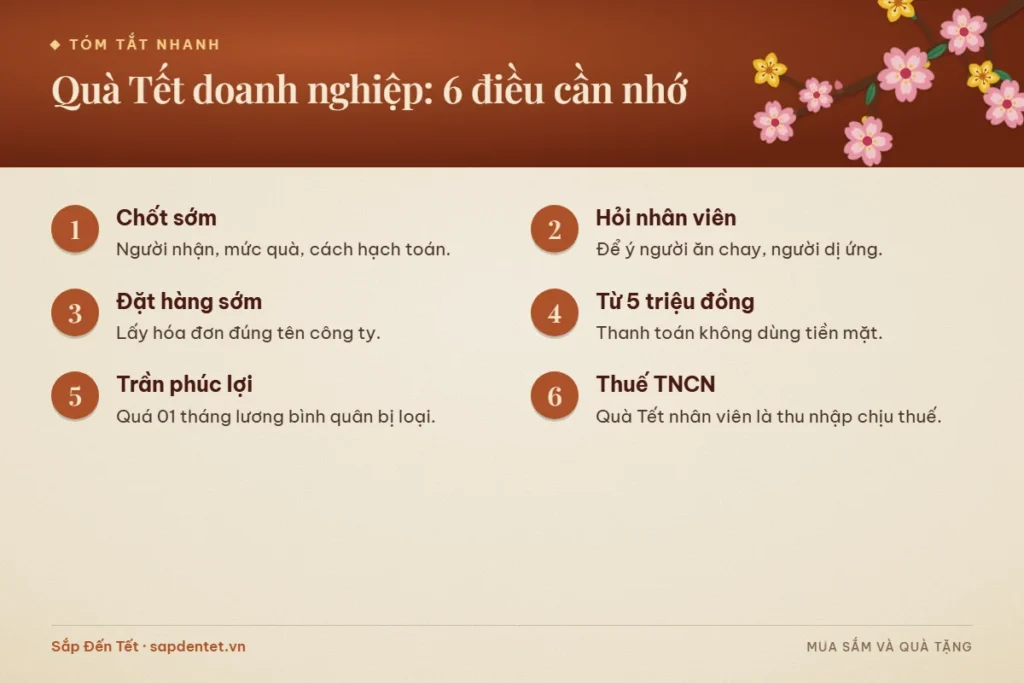
- Để ý người ăn chay, người dị ứng: chuẩn bị riêng vài phần, ghi tên người nhận lên từng phần.
- Người làm từ xa, người ở chi nhánh: gửi thẳng về nhà, hẹn trước ngày nhận.
- Quà không thay được thưởng: khoản thưởng đã cam kết trong hợp đồng hay quy chế thì vẫn phải trả. Thưởng Tết lúc nào bắt buộc, lúc nào không, bài thưởng Tết có bắt buộc không nói rõ từng trường hợp.
Quà Tết cho khách hàng, đối tác
Quà cho khách chọn theo mức độ quan hệ, gọn, ghi rõ nguồn gốc, đừng đắt tới mức người nhận phải ngại. Gửi kèm một tấm thiệp hoặc email có tên người nhận; lời lẽ thế nào cho vừa, bạn lấy mẫu trong lời chúc Tết khách hàng.
Khách là cơ quan nhà nước thì khoan tặng đã. Người có chức vụ, quyền hạn không được nhận quà tặng dưới mọi hình thức của tổ chức, cá nhân có liên quan đến công việc họ giải quyết (Điều 22 Luật Phòng, chống tham nhũng 2018). Quy định cụ thể và cách họ phải xử lý quà nằm trong bài quà Tết cho sếp.
Lập ngân sách và đặt quà Tết doanh nghiệp sớm
- Chốt danh sách người nhận theo nhóm: nhân viên chính thức, thời vụ, khách hàng, đối tác; mỗi nhóm một mức.
- Tách riêng tiền hàng, tiền hộp, thiệp và phí giao cho dễ soát.
- Xin báo giá vài nơi, yêu cầu ghi rõ từng món, khối lượng, hạn dùng để so cùng quy cách. Cách đọc nhãn, so giỏ có trong bài giỏ quà Tết gồm những gì.
- Đặt hàng sớm. Mùng 1 Tết Đinh Mùi rơi vào thứ Bảy 06/02/2027; lịch nghỉ Tết của cán bộ, công chức, viên chức đã chốt 7 ngày, từ 04/02 đến hết 10/02/2027. Hàng nên về trước ngày công ty nghỉ, lịch cụ thể theo dõi ở bài lịch nghỉ Tết 2027.
- Lấy hóa đơn đúng tên, mã số thuế công ty. Lập danh sách người nhận có ký nhận để làm chứng từ.
Quà Tết nhân viên có được tính vào chi phí được trừ?
Quà Tết nhân viên muốn tính vào chi phí được trừ thì trước hết phải đạt điều kiện chung: theo Điều 9 khoản 1 Nghị định 320/2025/NĐ-CP, một khoản chi được trừ khi tính thuế thu nhập doanh nghiệp phải thực tế phát sinh, liên quan đến sản xuất, kinh doanh, có đủ hóa đơn, chứng từ. Khoản mua hàng từng lần từ 05 triệu đồng trở lên còn phải có chứng từ thanh toán không dùng tiền mặt.
Điều 10 khoản 4 điểm d của nghị định này không cho trừ phần chi có tính chất phúc lợi trực tiếp cho người lao động vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế. Trần này tính chung cho mọi khoản phúc lợi: đám hiếu, hỷ, nghỉ mát, hỗ trợ đi lại ngày lễ, Tết, bảo hiểm sức khỏe và “những khoản chi có tính chất phúc lợi khác”.
Danh sách khoản phúc lợi ở Điều 10 khoản 4 điểm d Nghị định 320/2025/NĐ-CP không gọi tên “quà Tết”, nhưng nhiều doanh nghiệp xếp quà Tết hiện vật cho nhân viên vào nhóm phúc lợi khác. Chẳng hạn quỹ tiền lương thực hiện cả năm là 12 tỷ đồng, chia 12 ra một tháng lương bình quân 1 tỷ đồng; đó là trần cho quà Tết cộng các khoản phúc lợi kia. Khoản ghi là thưởng Tết thì tính theo quy định về tiền lương, tiền thưởng: phải ghi cụ thể điều kiện được hưởng và mức được hưởng trong hợp đồng lao động, thỏa ước lao động tập thể, quy chế tài chính hoặc quy chế thưởng, không thì không được trừ (Điều 10 khoản 8 điểm b). Xếp vào nhóm nào thì chốt với kế toán trước khi mua.
Nhân viên nhận quà Tết có phải chịu thuế thu nhập cá nhân?
Có, khoản này nằm trong thu nhập chịu thuế. Điều 8 khoản 2 Nghị định 253/2026/NĐ-CP tính vào thu nhập từ tiền lương, tiền công cả “các khoản lợi ích khác mà người sử dụng lao động chi cho người lao động, bao gồm cả chi trong các ngày nghỉ, lễ”, và các khoản thưởng bằng tiền hoặc không bằng tiền. Quà hiện vật được quy đổi ra tiền theo giá giao dịch thông thường trên thị trường của chính món đó, hoặc món cùng loại, tương đương, tại thời điểm phát sinh thu nhập (Điều 17 khoản 2). Chịu thuế chưa hẳn phải nộp: thuế chỉ tính trên phần còn lại sau giảm trừ gia cảnh và các khoản được trừ.
Các văn bản về thuế thu nhập cá nhân đã thay mới: từ 01/07/2026, Nghị định 253/2026/NĐ-CP thay Nghị định 65/2013/NĐ-CP, Thông tư 87/2026/TT-BTC thay Thông tư 111/2013/TT-BTC; phần thu nhập từ tiền lương áp dụng từ kỳ tính thuế 2026. Khác với quà Tết phát cho từng nhân viên, tiệc tất niên chung hay những khoản không tách được cho từng người thì nghị định không nói riêng; gặp trường hợp này, bạn hỏi kế toán hoặc cơ quan thuế.
Quà biếu khách hàng hạch toán thế nào?
Quà biếu khách được trừ khi tính thuế thu nhập doanh nghiệp nếu đáp ứng đủ các yêu cầu ở Điều 9 khoản 1 Nghị định 320/2025/NĐ-CP nói trên. Hàng mang đi biếu, tặng tính thuế giá trị gia tăng theo giá của hàng cùng loại hoặc tương đương tại thời điểm biếu, tặng (Điều 6 khoản 1 Nghị định 181/2025/NĐ-CP); thuế giá trị gia tăng đầu vào của hàng dùng để biếu, tặng thì được khấu trừ (Điều 23 khoản 7).
Về phía khách hàng là cá nhân nhận quà Tết doanh nghiệp biếu: thu nhập từ quà tặng phải chịu thuế thu nhập cá nhân chỉ gồm vốn góp, chứng khoán, bất động sản, ô tô, xe máy và tài sản phải đăng ký quyền sở hữu, quyền sử dụng (Điều 15 Nghị định 253/2026/NĐ-CP). Một giỏ quà Tết thông thường không nằm trong danh sách ấy.